Após um acidente de carro, lidar com ferimentos, consultas médicas e reparos no veículo já pode ser bastante desgastante. Depois vem outro desafio: lidar com as seguradoras. Embora os consumidores possam esperar que a seguradora simplesmente determine o que aconteceu e pague uma indenização justa, o processo de sinistro pode ser muito mais complicado. Os ajustadores podem solicitar declarações gravadas, buscar acesso amplo a registros médicos ou fazer ofertas de acordo antes que a extensão total da lesão seja conhecida.
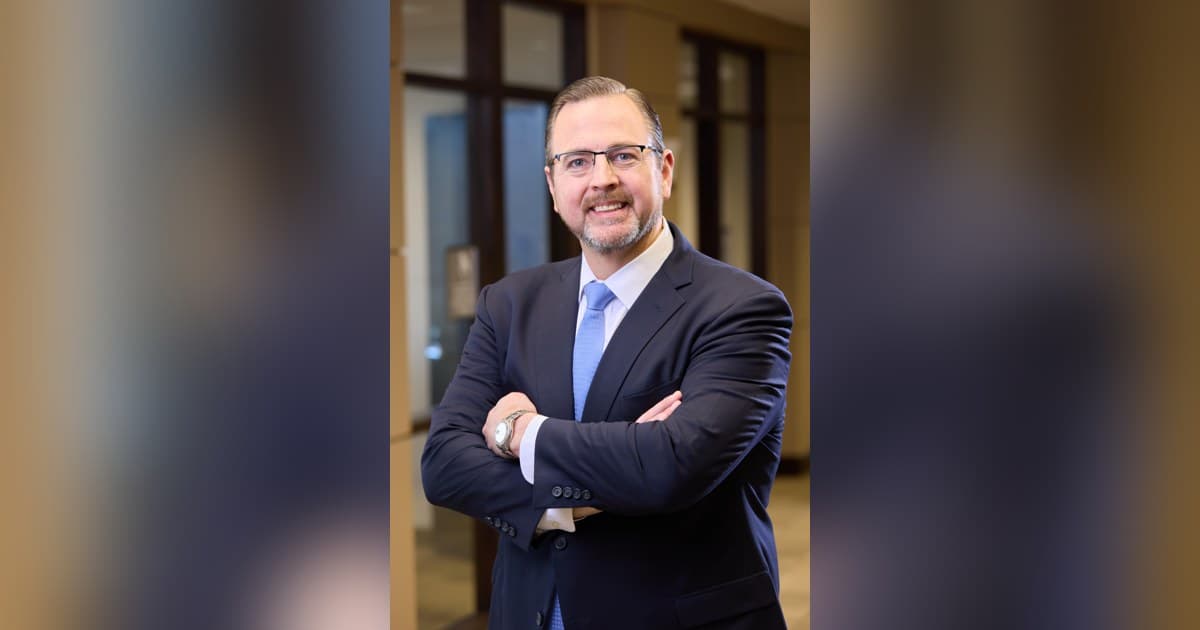
Ryan L. Thompson, fundador e sócio-gerente do Thompson Law, afirma que os consumidores lesionados devem entender como funciona o processo de sinistro antes de tomar decisões que possam afetar sua recuperação. Thompson anteriormente defendeu empresas antes de estabelecer sua prática de lesões pessoais, o que lhe deu experiência sobre como as seguradoras e as equipes de defesa avaliam e resolvem sinistros.
Aqui estão cinco questões que os consumidores devem observar após um acidente.
1. A declaração gravada
Logo após um acidente, um ajustador de seguros pode pedir a uma pessoa lesionada que forneça uma declaração gravada sobre o que aconteceu e como está se sentindo. No Texas, um participante de uma conversa telefônica geralmente pode gravar essa conversa sem obter a permissão do outro participante. Os consumidores devem, portanto, presumir que uma ligação da seguradora pode ser gravada, em vez de assumir que a conversa é informal. Essa distinção é importante quando as lesões ainda estão se desenvolvendo. Alguém que diz que se sente "bem" logo após um acidente pode mais tarde descobrir uma lesão que não era imediatamente aparente. Há também uma diferença importante entre lidar com sua própria seguradora e com a seguradora do outro motorista. Uma apólice padrão de automóvel pessoal do Texas contém o dever de cooperar com sua própria seguradora. Thompson adverte que um terceiro lesionado não tem a mesma obrigação contratual de fornecer uma declaração gravada à seguradora do outro motorista.
2. A oferta de acordo rápida
Um cheque rápido pode parecer uma boa notícia quando as contas médicas e outras despesas estão se acumulando. Mas rapidez não é necessariamente o mesmo que uma avaliação completa e justa de um sinistro. O perigo é fazer um acordo antes que os médicos saibam a extensão da lesão ou quanto tempo a recuperação pode levar. Uma vez que o reclamante assina uma quitação e resolve o sinistro, a oportunidade de buscar compensação adicional por esse sinistro geralmente termina. A lei de seguros do Texas também aborda a investigação de sinistros. Thompson observa que a Seção 541.060 do Código de Seguros do Texas proíbe uma seguradora de se recusar a pagar certos sinistros sem conduzir uma investigação razoável e exige esforços de acordo de boa-fé em circunstâncias especificadas quando a responsabilidade se tornou razoavelmente clara. O estatuto não proíbe especificamente uma seguradora de fazer uma oferta antecipada simplesmente porque uma lesão não foi totalmente resolvida.
3. Acesso amplo ao seu histórico médico
Outro documento a examinar cuidadosamente é uma autorização de registros médicos. Uma autorização pode dar a uma seguradora acesso a informações médicas que vão além do tratamento diretamente relacionado ao acidente. Isso pode incluir condições ou tratamentos mais antigos que podem se tornar parte da avaliação da seguradora sobre se uma lesão resultou do acidente. Thompson disse que nada na lei do Texas exige que um terceiro lesionado forneça à seguradora do outro motorista acesso ilimitado aos registros médicos. Os consumidores podem, em vez disso, limitar uma autorização por prestador e data ou oferecer-se para fornecer registros relevantes diretamente.
4. Avaliação de sinistros assistida por computador
A tecnologia também pode desempenhar um papel na determinação do valor de um sinistro. Em 2010, a Allstate chegou a um acordo regulatório multiestadual envolvendo o uso da seguradora do software de gestão de sinistros Colossus. A seguradora concordou com um acordo regulatório de US$ 10 milhões e reformas que regem como o software era usado. Entre outras disposições, o acordo abordou a notificação aos reclamantes e proibiu exigir que os ajustadores resolvessem sinistros exclusivamente de acordo com um valor recomendado pelo software. O caso histórico não deve ser interpretado como prova de que as seguradoras hoje pagam sistematicamente a menos os sinistros usando software. O superintendente de seguros de Nova York disse que o exame não encontrou pagamento sistemático a menos de sinistros de danos corporais. Para os consumidores, o ponto mais amplo é que um sinistro pode envolver ferramentas de avaliação padronizadas, bem como julgamento humano.
5. Atraso e pedidos repetidos
Por fim, acompanhe o que acontece após a abertura de um sinistro. Datas, telefonemas, documentos enviados e os nomes dos ajustadores podem se tornar importantes se um sinistro travar. Alguns sinistros no Texas envolvendo a própria seguradora de uma pessoa também estão sujeitos a prazos estatutários. O consumidor deve distinguir esses prazos dos sinistros de terceiros envolvendo a seguradora do outro motorista, uma diferença importante que os consumidores devem entender em vez de assumir que o mesmo cronograma se aplica a todos os sinistros.
Para Thompson, a conclusão para os consumidores lesionados é simples: não trate cada pedido de uma seguradora como papelada de rotina. Entenda quais informações estão sendo solicitadas, quais direitos podem ser afetados e o que aceitar ou assinar um documento significa antes de tomar uma decisão.